¿Por qué dos casas con el mismo precio pueden tener pagos mensuales muy diferentes?
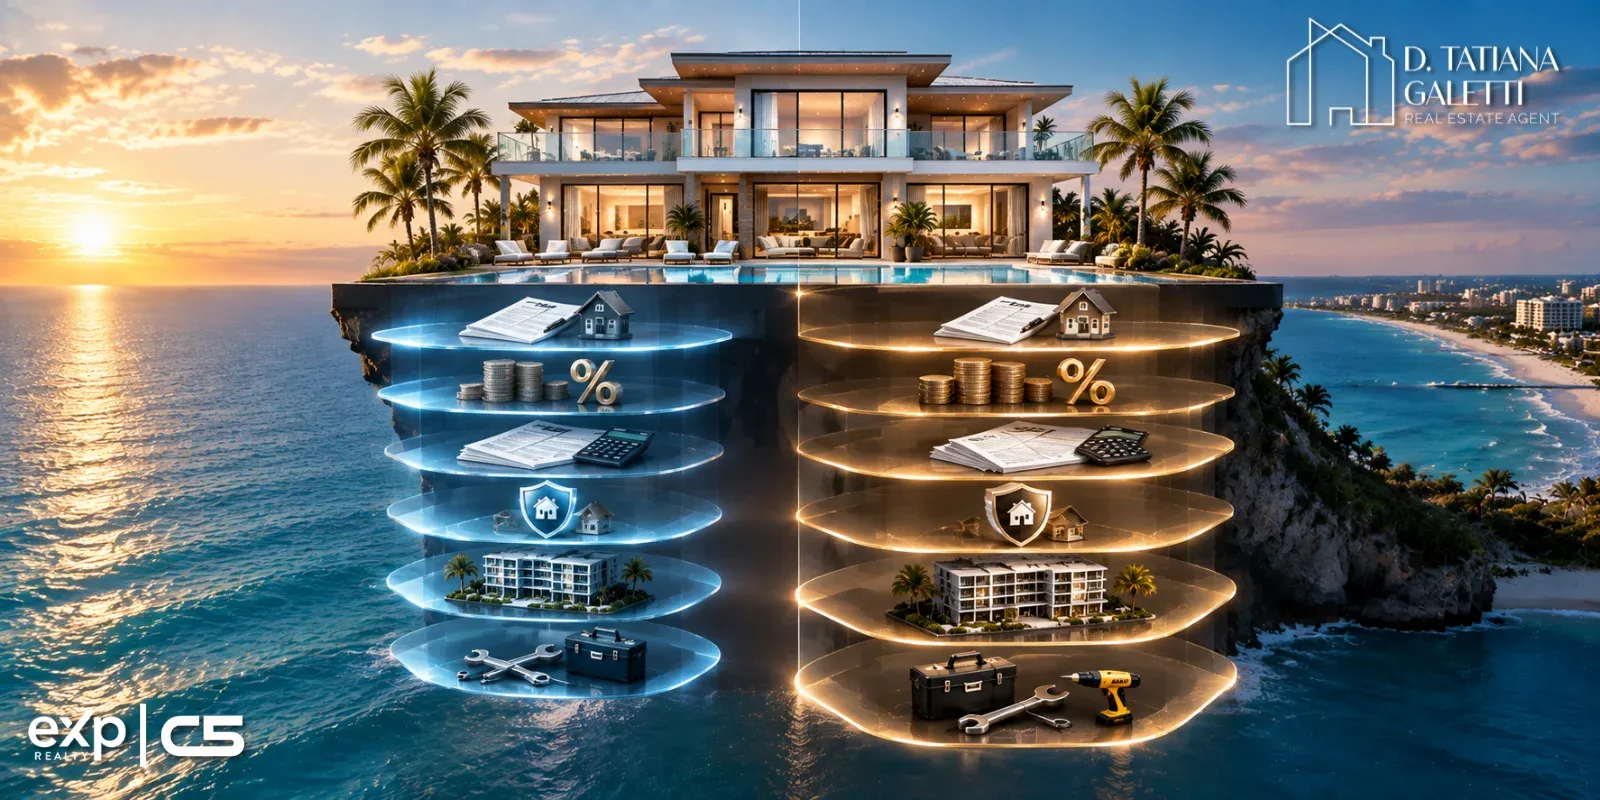
Dos casas pueden estar anunciadas exactamente en $400,000 y, aun así, tener pagos mensuales completamente diferentes.
Y esto es algo que muchos compradores descubren demasiado tarde.
Cuando buscas una propiedad en Panama City Beach, es normal comparar primero el precio.
“Esta cuesta $400,000.”
“Esta otra también cuesta $400,000.”
Parecen opciones similares.
Pero el precio de compra es solamente una parte de lo que realmente vas a pagar cada mes.
El pago mensual puede cambiar dependiendo de la tasa de interés, el down payment, los impuestos, el seguro y, en algunos casos, el HOA.
Por eso, dos propiedades con el mismo precio pueden representar compromisos financieros muy diferentes.
Imagina dos propiedades de $400,000.
Una tiene una tasa de interés diferente.
La otra requiere un seguro más costoso.
Una tiene HOA.
La otra no.
Una puede tener una estructura de impuestos diferente.
De repente, esos dos inmuebles que parecían iguales en el listado dejan de serlo cuando empiezas a calcular el pago mensual.
Y aquí está el punto importante:
No deberías preguntar solamente “¿cuánto cuesta la casa?”
También deberías preguntar:
“¿Cuánto me costaría tener esta casa cada mes?”
Uno de los factores más importantes es la tasa de interés de la hipoteca.
Incluso cuando el precio de la propiedad es exactamente el mismo, una tasa diferente puede cambiar considerablemente el pago de principal e intereses.
Por ejemplo, Freddie Mac reportó que el promedio nacional para una hipoteca fija a 30 años estaba en 6.95% al 17 de septiembre de 2026.
Pero esa cifra es solamente un promedio de mercado.
La tasa que recibe cada comprador puede depender de factores como su crédito, tipo de préstamo, perfil financiero, down payment y otras condiciones del financiamiento.
Por eso, cuando compares dos propiedades, no basta con mirar el precio.
También hay que saber qué financiamiento estás utilizando.
Supongamos que ambas casas cuestan $400,000.
Pero para una propiedad colocas un down payment diferente al de la otra.
Eso cambia el monto que necesitas financiar.
Y si financias una cantidad diferente, también cambia el pago mensual de principal e intereses.
Además, dependiendo del tipo de préstamo y de la cantidad aportada, pueden existir otros costos asociados al financiamiento.
Por eso, el mismo precio de venta no significa necesariamente el mismo monto de préstamo.
Esta es una de las razones por las que es importante hablar de tu presupuesto completo y no solamente del precio máximo que aparece en tu búsqueda.
Aquí aparece otro factor que muchas personas olvidan.
Los property taxes forman parte del costo real de tener una propiedad.
En Florida, el cálculo de los impuestos depende del valor tasado, las exenciones aplicables y las tasas de los diferentes taxing authorities.
Además, no debes asumir que los impuestos que paga actualmente el propietario serán exactamente los mismos que pagarás tú.
El Florida Department of Revenue explica que cuando una propiedad cambia de dueño, pueden eliminarse determinadas exenciones del propietario anterior y producirse una nueva evaluación para efectos tributarios.
Esto es especialmente importante cuando estás comparando propiedades.
El tax bill que ves hoy debe analizarse dentro del contexto de la compra que estás haciendo.
En Florida, el seguro merece una atención especial.
Dos propiedades con el mismo precio pueden tener costos de seguro diferentes dependiendo de factores relacionados con la propiedad, su ubicación, características, cobertura y la aseguradora.
Por eso, no es recomendable pensar:
“Si las dos cuestan $400,000, probablemente el seguro sea parecido.”
No necesariamente.
Antes de tomar una decisión, conviene obtener una cotización o estimación específica para la propiedad que estás considerando.
Porque una diferencia mensual en el seguro puede convertirse en una diferencia importante durante todo un año.
Este es otro de los factores que puede cambiar completamente la comparación.
Imagina:
Casa A: $400,000 y sin HOA.
Casa B: $400,000 + $350 mensuales de HOA.
El precio de compra es exactamente el mismo.
Pero el costo mensual de tener cada propiedad no lo es.
Y no solamente importa cuánto cuesta el HOA.
También importa qué incluye.
Puede cubrir determinados servicios, mantenimiento de áreas comunes, amenidades u otros gastos dependiendo de la comunidad.
Por eso, antes de comparar dos propiedades, hay que entender qué estás pagando y qué recibes a cambio.
Imagina este escenario:
Precio: $400,000
Down payment: $80,000
Financiamiento: $320,000
HOA: No
Seguro: Menor
Impuestos: Diferentes
Precio: $400,000
Down payment: $80,000
Financiamiento: $320,000
HOA: Sí
Seguro: Mayor
Impuestos: Diferentes
El precio es exactamente el mismo.
El monto financiado también.
Pero cuando agregas principal + intereses + property taxes + seguro + HOA, el pago mensual puede ser muy diferente.
Y eso cambia la cantidad de dinero que necesitas reservar cada mes para mantener la propiedad.
Ahora imagina que encuentras dos propiedades:
Propiedad A: $385,000
Propiedad B: $400,000
A primera vista, la A parece la opción más económica.
Pero después descubres que la propiedad A tiene un seguro más alto, mayores gastos de mantenimiento y una cuota mensual de HOA.
La propiedad B cuesta $15,000 más, pero tiene una estructura de gastos diferente.
Entonces la pregunta cambia.
Ya no es:
“¿Cuál tiene el precio más bajo?”
Ahora es:
“¿Cuál tiene un costo mensual que encaja mejor con mi presupuesto?”
Ese es un análisis mucho más útil para un comprador.
Si estás comprando para inversión, este análisis se vuelve todavía más importante.
Porque no solamente tienes que pensar en cuánto pagarás mensualmente.
También necesitas considerar cómo esos gastos afectan los números de la propiedad.
Si esperas generar ingresos mediante rentas, tendrás que analizar:
Una propiedad puede tener un precio atractivo y, aun así, no encajar con la estrategia financiera que estás buscando.
Por eso, el pago mensual no es solamente importante para quien compra una casa para vivir.
También puede ser una pieza fundamental al analizar una propiedad de inversión.
No. El pago puede cambiar por la tasa de interés, down payment, property taxes, seguro, HOA y otros costos asociados con la propiedad.
No necesariamente. En Florida, el valor tasado y las exenciones pueden cambiar, especialmente después de una transferencia de propiedad.
No necesariamente. Hay que analizar qué incluye la cuota y qué gastos cubre. Lo importante es incorporarla al cálculo completo del costo mensual.
Sí. Incluso una diferencia relativamente pequeña en la tasa puede modificar el pago de principal e intereses y el costo total del préstamo. Freddie Mac señala que incluso pequeños cambios en la tasa pueden tener un impacto significativo a lo largo de la vida de una hipoteca.
No compares solamente el precio.
Compara precio, financiamiento, down payment, tasa, impuestos, seguro, HOA y demás costos mensuales.
Así puedes entender cuál de las dos propiedades encaja mejor con tu presupuesto y con el objetivo de tu compra.
Cuando buscas una propiedad en Panama City Beach, es fácil concentrarse en el número grande que aparece en el listado.
$350,000.
$400,000.
$450,000.
Pero ese número no cuenta toda la historia.
El verdadero costo mensual puede depender de muchas otras variables.
Por eso, antes de enamorarte de una propiedad porque está dentro de tu presupuesto de compra, vale la pena calcular cuánto realmente tendrías que pagar cada mes para mantenerla.
Porque dos casas pueden costar exactamente lo mismo.
Y aun así, pueden sentirse muy diferentes cuando llega la factura de cada mes.
Soy Tatiana Galetti, agente inmobiliaria en Panama City Beach, y puedo ayudarte a comparar propiedades no solamente por su precio, sino también considerando los factores que pueden afectar el costo de tenerlas.
Si estás pensando comprar una propiedad en Panama City Beach, podemos comenzar definiendo tu presupuesto mensual, además del precio que quieres pagar.
A partir de ahí, podemos buscar opciones que tengan sentido para lo que realmente quieres y puedes asumir.
La información presentada es de carácter general y no constituye asesoría financiera, fiscal o legal. Las tasas de interés, impuestos, seguros, HOA, condiciones de financiamiento y demás costos pueden variar según el comprador y la propiedad específica.


Estás buscando asesoramiento para la compra, venta o inversiones en el estado de la Florida, nosotros te acompañamos en todo el proceso. Soy Danitza Tatiana Galetti, residente con más de 14 años en el estado de la Florida, enamorada de este maravilloso Estado y apasionada en el mundo de las inversiones.
Más sobre Tatiana Galetti AQUÍ
Cómo Comprar Tu Primera Casa en Panama City Beach: Guía para Compradores Locales
¿Quieres comprar tu primera casa en Panama City Beach? Conoce los pasos, opciones de financiamiento, errores comunes y programas que pueden ayudarte a convertirte en propietario.
¿Cuánto Cuesta Comprar una Casa Nueva en Panama City Beach? Guía Completa para Compradores Locales e Inversionistas
Una de las primeras preguntas que surgen durante este proceso es: ¿Cuánto cuesta realmente comprar una casa nueva? La respuesta va mucho más allá del precio publicado por el constructor.
Precalificación para Compradores Primerizos en Panama City Beach: El Primer Paso para Comprar tu Casa con Seguridad
Comprar tu primera casa es mucho más que encontrar una propiedad bonita. Es una decisión que puede cambiar tu estabilidad financiera. Sin embargo, muchos compradores primerizos en Panama City Beach cometen el mismo error: empiezan buscando casas sin saber realmente cuánto pueden comprar.